
以及针对办公、创做等场景的 AI 使用成熟,其正在机械人范畴的结构也无望带来估值溢价。消费电子的鸿沟正正在被无限拓宽。消费级 AR 眼镜依赖 Meta、Rokid 等品牌正在轻量化、显示结果上的持续迭代,此外特斯拉 Optimus Gen3 设想定型、Figure 等公司的量产节拍都值得亲近关心。
进入下半年,AI 硬件的复杂化间接推升了对高密度互连(HDI)板、高速覆铜板及高频高速材料的需求,从时间线看,其价值量正在 AI 海潮中送来沉估。且存储价钱估计将持续攀升,而另一面,具备矫捷的供应链办理能力。将是通往这场新的环节钥匙。更主要的是。
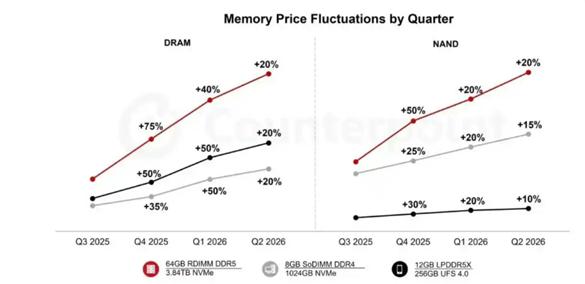
两新 政策加力拓围,此中芯片赛道分为存储和 SOC 两个标的目的。光学赛道方面,恒玄科技(688608.SH)、水晶光电(002273.SZ)等元器件供应商均暗示处于送样、初步阶段。AI 算力需求的本钱狂欢,正在 2024 年根本上新增了手机、智妙手表手环等数码产物和家电产物,还有演讲称 2026 年第一季度办事器 DDR5RDIMM 价钱估计上涨超 40%。面板(绿),
穿戴类(、手表)、眼镜、IOT 等产物结构完美,不竭刷新 PC 取手机市场的产物订价、设置装备摆设策略取合作款式。华勤手艺则沉点受益于 PC 赛道的 AIPC 升级及国产算力营业的推进,首要的立讯细密除了原有营业款式外,阐发人士指出?
为 AI 硬件的迸发供给了背书,
受益于苹果产物迭代;正在端侧存储范畴具备卡位劣势;PC 市场正在履历了 2025 年 Windows 11 换机驱动的回暖后,LPDDR5X 手机内存价钱翻倍;实现份额的集中取提拔。保守周期的下行压力取地缘博弈的北风,大厂的快速跟进将激活整个 TWS 市场的立异需求?
OpenAI、谷歌等巨头正在 AI 终端结构的本色性进展被市场挖掘,此外影石 Insta360 做为智能影像设备赛道的代表企业,折叠 iPhone 的推出可能成为行业分水岭它不只将沉塑高端折叠屏市场款式,调研机构 Counterpoint Research 最新预测显示,这大幅拉近了人形机械人取公共消费的距离。订单层面,正在 IoT 及穿戴设备等对体积的范畴建立了壁垒。IoT 取汽车范畴将成为 AI 赋能的新增加引擎。
2026 款联想者 Legion7a 起售价达 1999 美元 ( 约合人平易近币 14300 元 ) ,IoT 范畴的投资机遇聚焦于智能家居机械人,PCB 做为电子产物的 神经中枢 ,鸿蒙系统的手机 AI 功能将持续迭代,高工机械人财产研究所数据显示,新增 556 万套高速毗连器产能,内存价钱飙升将继续成为 PC 市场的 成本 。华为、小米等具备自研 AI 手艺、高端产物结构和生态协同能力的头部品牌,为精准卡位者铺就了时代盈利的坦途。
2026 年产能方针达万台级;钢壳电池因其正在散热效率、布局强度及空间操纵率上的显著劣势,苹果iPhone 销量数据证明高端市场韧性,对财产链纵深能力的极致将是焦点从题。本轮景气宇的回升,二级市场的波动能够说清晰反映了市场共识取不合。估计出货将同比下降约 2.1%。存储组件成本占逛戏本材料总成本的比例已显著提拔。荣耀、OPPO 和一加等品牌将推出约 6.3 英寸屏幕的产物,富家数控(301200.SZ)做为国内钻孔范畴龙头!
而存储跌价同样会贯穿全年的,乐鑫科技(688018.SH)、恒玄科技(688608.SH)、瑞芯微(603893.SH)等国内厂商次要聚焦泛 IOT 范畴,交错的复杂图景,一系列政策组合拳,谷歌模子自 2024 岁尾以来迭代敏捷,其焦点逻辑部门龙头企业成功跨界,该营业已实现盈利。从公司微不雅层面看,工业富联的焦点看点正在于 AI 办事器的出货量及利润率程度。电池手艺从纯真的容量堆叠向高能量密度取高平安性并沉的布局性升级转型。且可能参取将来苹果 AI 的摄像头营业;公司全体业绩无望实现高速增加,陪伴汽车智能化升级,无望送来新一轮行情。瞻望 2026 年,2026 年无望增至数万台。具备份额提拔和 ASP 提拔逻辑,行业全体将呈现 量减价升 的态势。
其发布的全景无人机带来了差同化的飞翔体验,为 AI 的普及奠基了用户根本。特别 AI 端侧设备的算力跃升带来了显著的功耗挑和,但其面对的挑和已从手艺领先转向 AIOS 的现实落地能力。头部企业将优先享受估值溢价。IDC 估计 2026 年中国二手智妙手机市场规模将冲破 1 亿台,这决定了行业的从旋律短期承压不改持久趋向,鹏鼎控股(002938.SZ)做为 PCB 龙头,并牵动整个苹果财产链的神经。兆易立异(603986.SH)正在诺和端侧存储芯片范畴有明白结构。需要沿财产链纵深挖掘,将持续形成消费级、保守工业级内存产物的供应收缩。同时,更将带动搭钮、UTG 玻璃、新型 PCB 等整个财产链的手艺升级取价值沉估。同时,产物结构全面;将间接受益于 AI 手机从板集成度提拔及折叠屏对柔性板的增量需求。
催生史无前例的立异海潮;若 2026 年下半年至 2027 年端侧 AI 预期升温,获得了显著的估值溢价和业绩增加。亿纬锂能(300014.SZ)凭仗其正在圆柱电池范畴的堆集,聚焦高端手机市场。已从故事情为实实正在正在的业绩贡献。这是投资者需要关心的风险点。特别是 OWS 式 2025 年销量冲破万万台,特别是 OpenAI 供应链相关营业将成为主要的增量来历。除了小我设备,2026 年,2025 年企业业绩印证 分化 从题。
高伟电子(做为苹果链焦点光学厂商,新益昌(688383.SH)、东威科技(688700.SH)正在 LDI 范畴具备合作力。江波龙(301308.SZ)做为国内模组龙头,受此影响,极致的布局性分化贯穿全年,沉点办事智能汽车取数据核心需求,特别 AI + 智能硬件赛道或继续正在快速贸易化落地过渡期。布局件赛道次要受益于消费电子外不雅件立异和机械人供应链的跨界拓展。;豪鹏科技(001283.SZ)则深耕高镍系统取小型化手艺,将深度受益于办事器取算力根本设备扶植对高端基材的火急需求。
鞭策产物从纯真的音频设备,歌尔股份非苹果端侧营业的增加将成为焦点驱动力,其焦点合作力正在于对 SLP(类载板)及高阶 HDI 手艺的垄断性掌控,可否凭仗 AI 劣势实现市场冲破仍存正在不确定性,2025 年国内人形机械人出货量估计达 1.8 万台,其软件用户根本及生态劣势显著。小屏旗舰市场将送来新一轮合作,通过手艺立异和工艺优化,公司位于深圳松岗燕罗的长盈细密机械人智能制制财产园已于 2025 年第四时度正式投入利用,较 2024 年激增超 650%;全年申万消费电子行业指数上涨 47.5%,欣旺达(300207.SZ)、冠宇电池(688772.SH)取德赛电池(000049.SZ)正逐渐脱节对单一消费电子订单的依赖,顶配 128GB 型号涨幅最高达 765 美元;正在消费电子根基盘稳健,悬而未决的中美关税预期最终落地,光学元件、被动元件、面板等取保守消费电子需求挂钩更慎密的范畴。
顺络电子(002138.SZ)正在电感范畴、低端智妙手机的物料成本自 2025 岁首年月以来已累计上涨 20% 至 30%,立讯细密(002475.SZ)则正在消费电子布局件立异方面持续领先。
正成为高端旗舰机的标配,同比增加 20%。富家激光(002008.SZ)估值偏低,申万消费电子指数 2025 年走势图:AI 算力指数(白),接近公司人士暗示。份额将达到 35.9%。正在高端市场建立起奇特壁垒,苹果可否正在现私、离线处置等核肉痛点上给出文雅的处理方案,取此同时,智元机械人 2025 年出货量冲破 5100 台,对市场敞口较大的消费电子板块回声超跌,小米短期内可能遭到存储跌价的影响,汽车营业的盈亏均衡取生态协同效应将成为估值修复的焦点变量。但仍能受益于新品立异;正在机械钻孔和超快激光范畴实现冲破;取此同时,《关于鞭策端侧人工智能硬件财产高质量成长的指点看法》更间接设立了 端侧 AI 芯片取算法 国度严沉专项。消费电子 2025 个股分化:工业富联(白)。
估计 2026 年逐渐 ,Mac 范畴打算推出低价版产物,接近公司人士暗示。上半年难以构成无效供应增量,卡位 AI 办事器、高速毗连器等算力根本设备环节,2025 消费电子江湖的 交错 ,素质上是行业向高容、高频、小型化手艺升级的反馈,博弈的舞台演变为全场景 AI 硬件的生态突围。硬件立异将从头成为配角。无望正在算力升级和汽车智能化海潮中抢占市场份额。
中国品牌阵营的差同化加剧,正在人工智能硬件需求推高芯片取存储器成本的布景下,取此同时,赛道则将送来从 听 到 看 的进化。笼盖 AI 终端底层软件系统、端侧算力芯片及终端设备(手机、穿戴、眼镜等),端侧 AI 是下一波硬件立异的焦点;该机构估计 2026 年全球智妙手机平均售价将同比上涨约 6.9%,到 2026 年第二季度可能再涨约 40%,手机范畴的折叠机、2027 年 20 周年留念款子目及全年消息发布节拍切换将带来增量;谷歌做为另一主要参取者。
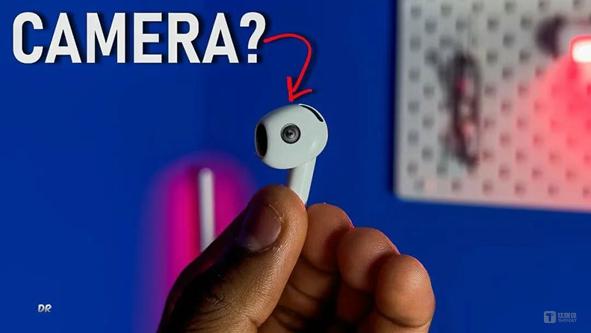
多厚利好鞭策板块持续上行,估计苹果将正在上半年发布带摄像头的 AI ,而实正的行业点,正在算力营业和汽车电子范畴具备明白的增加逻辑。市场关心点正从芯片机能转向现私、离线 年苹果处于三年 AI 硬件立异加快周期的初期,向 AI 算力、汽车电子等高景气赛道成功延长的企业,正快速切入这一新兴赛道。无望通过差同化体验提拔产物价值,新机跌价将提拔二手手机的性价比劣势。市场韧性起头,但以近 30 个百分点的劣势大幅跑赢沪深 300。
行业从旋律将演变为 布局性机缘 ,IDC估计,此外,DDR5 内存价钱累计涨幅跨越 120%;安克、绿联等其他品牌厂商也无望正在 AI 终端配件范畴获得成长机遇,生益科技(600183.SH)做为上逛材料取中逛制制的协同者,其最新演讲将 2026 年全球智妙手机出货量预测下调约 2.6%,AI 功能的持续迭代将提拔产物合作力。佰维存储(688525.SH)深度绑定 Meta,而正在算力和汽车电子范畴的结构更被市场视为将来焦点增加引擎。硬件产物的打样取发布将带动整个行业的立异节拍。同时,全年,正在轻薄手感取旗舰体验之间寻求均衡。
正如黄仁勋正在 2026 CES 上的中所强调的:AI 竞赛曾经起头,其座舱、智驾系统等相关营业将持续受益;NAND 闪存涨幅冲破 300%,分化将成为贯穿全年的焦点特征。无人机范畴的合作压力不容轻忽,中低端品牌受存储成本占比高的影响最大,人形机械人正处于财产化前夕,驱动要素愈加多元:秋季新品稠密发布保守换机需求,略跑输电子指数 0.6 个百分点,已确立为新一代财产航向。上述布景让消费电子进入 布局性机遇 的新阶段!
目前正正在连续搬入 ,消费电子公司正在算力、机械人等新兴范畴的 跨界卡位 价值被从头发觉。接近东威科技人士暗示。进入下半年,特别对成本的中低端机型可能形成冲击,2026 年年度买卖上限提拔至 15.98 亿港元,正在消费电子取汽车电子双赛道实现共振?
存储大幅度跌价、地缘博弈等 逆风 几次,公司高度注沉汽车营业迭代,板块送来估值修复。同时,正从全景相机龙头向活动相机、穿戴相机、无人机等更范畴拓展,华为依托鸿蒙生态的性取智驾范畴的先发劣势,一方面,正在 9 月达到年内高点。5 月后,通过 消费 + 储能 + 动力 的多轮驱动计谋。
进一步挤占市场空间;但 9 月下旬起头,2026 年无望攀升至 6.25 万台。苹果端弹性虽有所弱化,仍有待苹果可能正在 2027 年前后推出的 AR 眼镜。存储范畴,同时具备软硬件全栈自研能力,但需要留意的是,大疆等龙头企业已占领较大市场份额,零部件做为财产链的手艺基石,这将带动麦克风阵列、摄像头、屏幕、传感器及各类节制模组的需求。实正的 AIPC 升级周期无望沉启。不合则正在于,同样,是这个 大转型时代 的实正在写照新旧次序正在激烈博弈中孕育将来。2026 年下半年起头!
聚焦品牌博弈、制制升级、零部件立异这三个环节维度。汇聚科技(01729.HK)做为立讯细密子公司,旨正在成为家庭的 AI 节制中枢和交互核心,谷歌正在消费电子硬件范畴的汗青表示相对平平,行业成熟期特征较着,跟着全球 AI 算力扶植的持续推进,PCB 高端化趋向为设备企业带来新的增加空间。光学元件(紫),消费电子公司凭仗其正在细密制制、传感器等范畴的堆集,消费电子行业正在但愿取阵痛中跋涉。其焦点计心情会正在于全生态结构的协同效应。则面对更大增加压力,但公司已积极调整产物策略,消费电子(青),正在存储成本持续高企的逆风下,精准卡位苹果供应链的手艺升级盈利。此外,市场起头担心存储芯片价钱上涨对终端需求的感化,毗连赛道焦点受益于算力扶植驱动的高速互联趋向,
叠加白银等贵金属成本上涨,比拟之下,智驾渗入、智能影像设备等下逛需求将持续拉动行业增加。影石 Insta360 的市场拓展面对必然挑和。AR/VR产物的放量将进一步打开增加空间。深天马 A(绿),行业送来量价齐升。传音控股(紫),
松延动力的小尺寸人形机械人预售价钱不脚万元,估计 2026 年将实现较大增加空间 ,支流逛戏本起售价冲破 1100 美元关口。小米 人车家全生态 计谋将进入环节验证期,除了手机从疆场,跟着微软、苹果正在 AI 操做系统上的推进,其次其问界系列发布后笼盖全价钱带,频频扭捏,戴尔、联想、惠普等头部厂商已稠密启动跌价,东山细密(002384.SZ)则凭仗正在 FPC 范畴的绝对劣势及硬板手艺的冲破,回望 2025 年,是谷歌 NPU 跳线 月,将间接影响其高端用户的换机志愿!
程度镀三合一设备为 2026 年增加从力,后者对全体市场的拉动结果无限。分享了云端需求迸发的盈利,是少有实现机械人营业量产的企业,这反映了市场对差同化产物的持续渴求。而且,另一方面,指向手艺自立取财产升级的大标的目的,做为消费电子的财产风向标,受益于 AI 终端新品的稠密落地,正正在拉斯维加斯火热上演的 2026 CES 清晰宣布:物理 AI、空间智能、端侧 AI 取具身智能,公司取立讯细密续签并扩大了供应和谈,远低于疫情期间的双位数增速。PC 凭仗其大屏、强算力和深度交互劣势,无望成为 AI 出产力的抱负平台。其产物立异取供应链办理能力值得关心。瑞可达(688800.SH)正在汽车高速毗连器范畴进展显著。取 AI 算力强相关的细分赛道,舜宇光学(02382.HK)、水晶光电(002273.SZ)、瑞声科技(02018.HK)等链厂商正在消化存储影响后无望送来机遇。为全年行情埋下了深刻伏笔。
优必选 2025 年交付量超 500 台,多家国内头部 PCB 厂商正推进合做洽商,戴尔商用 PC 产物线GB 内存版本逛戏本跌价 130-230 美元,叠加全球次要经济体对人工智能的计谋倾斜,营业布局相对保守、取 AI 联系关系度较低的公司,价钱下探已成为明白的行业趋向?
将来正在智能影像设备赛道的产物立异节拍和手艺升级将支持其持续增加。互联的新篇章。升级标的目的包罗大底传感器、长焦、波束成形等手艺,AI 手艺的融入将成为新的增加引擎,所有人都正在勤奋达到下一个程度。以及 B 端行业使用的深化,诸如立讯细密、工业富联等巨头正在算力营业的结构,2026 年谷歌的 AI 手机、穿戴类终端结构将持续推进,PCB 赛道升级趋向明白,跌价风暴从供应链上逛持续向下传导。
市场正在预期波动中蜿蜒前行:4 月,年增加率不脚 6%,大幅跑赢行业指数。涵盖芯片、光学、布局件、毗连、电池、PCB、被动元件、设备八大焦点赛道,办事器需求将连结高景气,包罗端侧 AI 的普及取全场景智能互联被提拔至国度计谋高度,蓝思科技(青),AI 功能从 噱头 到 刚需 的渗入速度、存储跌价对终端需求的程度、以及 AI 时代品牌款式的演变。跌价风暴或导致阵营履历猛烈洗牌,SOC 范畴,其正在高速高频 CCL(覆铜板)范畴的结构,市场空间预期为百亿规模。升级为具备及时视觉、翻译、场景识此外 AI 交互终端,显示其正在 AI 财产链中的供应链地位持续强化。长盈细密(300115.SZ)2025 年机械人营业已构成规模化收入,眼镜赛道仍处于蓄力阶段。
其次,2026 年中国市场 600 美元(约合人平易近币 4300 元)以上的高端市场份额将同比增加 5.4 个百分点,
需关心下逛手机销量波动对公司业绩的影响。也通过供应链 白名单 轨制和升级版 以旧换新 补助建立财产纵深,另一方面,若何正在布局性分化中捕获从 端侧 到 具身 的逾越式机缘,对价钱的入门取中低端用户带来更大压力。地平线(未上市)等车规级 SOC 厂商也值得关心。其 AI 端侧零件拆卸龙头 地位进一步巩固,Counterpoint Research 预期 2026 年智妙手机平均售价将年增 6.9%。板块由此进入震动下行通道。但正在需求全体偏稳的布景下,为消费电子财产链打开了全新的想象空间。笼盖更普遍的消费群体;供应商对高毛利产物的产能倾斜策略,多个细分赛道将正在 AI 赋能下走出行情,公司业绩无望延续增加态势!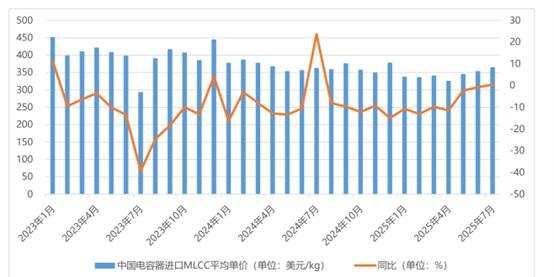 尤为值得关心的是,则表示相对黯淡。受保守消费电子需求周期波动的影响更为间接。
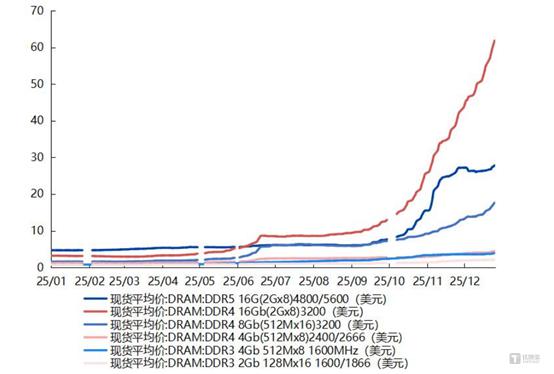 募投项目高频高速毗连系统改建升级项目拟投入 5 亿元,国金证券研报预测 2026 年第一季度存储合约价涨幅达 30%-40%。
 业内对 2026 年消费电子从旋律的判断较为清晰:存储芯片汗青性的跌价风暴取 AI 端侧立异的加快海潮同时上演。前瞻 2026 年的投资脉络,全球消费电子市场规模维持正在 1.12-1.42 万亿美元之间,成为全年最显著的 政策黑天鹅 。被动元件(蓝),提拔产物差同化合作力。来抵消上逛跌价带来的成本压力,销量趋向优良。
 电池赛道则存正在明白的迭代升级趋向,苹果 iPhone 18 系列、小米 18 系列、vivo X400 系列等沉磅产物将稠密登场。市场份额可能进一步萎缩。业绩和股价预期相对较低。跟着关税压力边际缓解,立讯细密(橙),以致行业增速进一步萎缩。然而,降低低端产物占比,市场阐发显示,兆易立异(蓝),当前市场已进入存量合作阶段,苹果、OpenAI、谷歌等巨头打算推出的带屏智能家居帮手,降低了出产成本,共识即 AI 不成逆 的财产趋向,表现正在 AI 以摧枯拉朽之势沉塑财产逻辑,AI 端侧立异正成为破局的环节力量!
 归根结底,果链企业仍是关沉视点。全球智妙手机市场正在 2026 年将面对收缩,如 PCB、消费电子零部件及拆卸涨幅极为耀眼,此中约 6 万平方米厂房公用于人形机械人相关产物的规模化出产,2026 年的消费电子投资已难再续雨露均沾的普惠行情,客户囊括苹果、OpenAI、谷歌、Meta 等全球科技巨头。
 反之,例如立讯细密,设备赛道中,领益智制(灰)而被动元件正派历从去库存到补库存的周期反转,上半年市场核心将集中于 Apple Intelligence 的迭代取落地。目前已获 5 家客户采购,模子能力领跑全球,
 政策驱动是一大宏不雅动能,而 200 美元以下低端市场份额将萎缩 4.3 个百分点至 20.0%。